15%税率落地 信息技术咨询服务企业如何抓住服务贸易政策红利
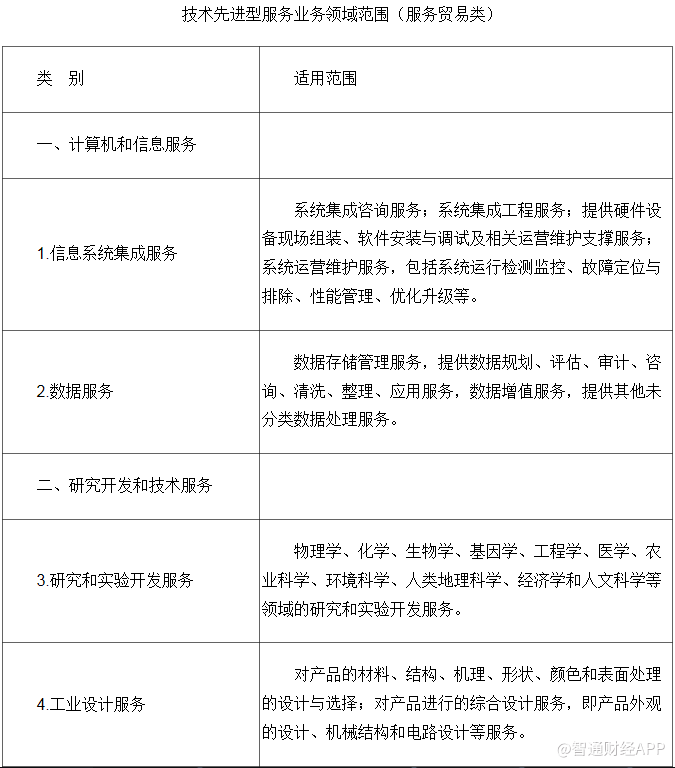
财政部明确对经认定的服务贸易类企业按15%的税率征收企业所得税,其中信息技术咨询服务被列为重点支持领域。这一政策不仅为相关企业减轻了税负,更释放出国家推动服务贸易高质量发展、鼓励技术密集型服务出口的明确信号。对于信息技术咨询服务企业而言,如何在政策窗口中抢占先机,成为关乎生存与发展的关键命题。
一、政策核心:15%税率背后的导向
根据规定,享受15%优惠税率的企业须满足“经认定”的条件,通常涉及企业主营业务、收入结构、技术先进性、出口规模等指标。信息技术咨询服务作为知识密集型服务贸易的典型代表,其高附加值、低能耗、强带动性的特点,与政策鼓励方向高度契合。15%的税率较一般企业25%的所得税率下降10个百分点,直接增厚企业净利润,为研发投入、人才引进和国际市场拓展提供了更充裕的资金空间。
二、信息技术咨询服务企业的受益路径
税负下降直接改善现金流。假设一家年应纳税所得额1000万元的信息技术咨询企业,适用25%税率需缴纳250万元所得税,而享受15%税率后仅需缴纳150万元,节省的100万元可用于购买云服务、升级开发工具或扩大技术团队。政策引导企业向“认定标准”靠拢,推动企业规范财务管理、加强知识产权布局、提升服务出口占比,从而在客观上促进企业治理现代化。再次,优惠税率增强了企业在国际市场上的报价竞争力,尤其在承接“一带一路”沿线国家数字化咨询项目时,成本优势更为明显。
三、抓住红利的关键动作
企业应从三个层面主动对接政策。第一,资质先行。对照服务贸易类企业认定办法,梳理自身业务合同、收入凭证、技术资质材料,确保信息技术咨询服务的收入占比、出口收入比例等硬性指标达标。第二,模式优化。将分散的咨询服务打包为标准化、可复制的解决方案,通过跨境交付、境外消费等模式扩大服务出口,既符合政策导向,也提升自身获利能力。第三,合规管理。15%税率属于税收优惠,企业需建立完善的研发费用归集、技术合同登记、出口单证备案等内控流程,避免因资料不全或核算不清而丧失优惠资格。
四、风险提示与长期布局
值得注意的是,政策并非“一认了之”。企业需持续满足认定条件,并关注后续监管要求,如按时报送服务贸易统计信息、配合绩效评价等。从长期看,15%税率是激励而非避风港,信息技术咨询企业应将节省的税负转化为核心能力建设,例如开发自主知识产权的咨询工具平台、培养既懂技术又懂贸易的复合型人才、深化与制造业企业的数字化融合服务。唯有如此,才能真正将政策红利转化为可持续的竞争优势。
15%税率政策的落地为信息技术咨询服务企业打开了新的发展空间。抓住认定窗口、规范业务模式、强化合规管理,方能在服务贸易的全球化竞争中行稳致远。
如若转载,请注明出处:http://www.nmjmd.com/product/55.html
更新时间:2026-11-21 07:40:16